
Научно-аналитический портал
Азия · Ближний Восток · АфрикаНаучно-аналитический портал
Азия · Ближний Восток · АфрикаВосточная трибуна
Научно-аналитический портал, открывающий доступ к уникальным историческим и религиозно-философским материалам, а также посвященный политическим, экономическим, научным и культурным аспектам жизни государств Азии, Ближнего Востока и Африки


Некоторые оценки природных ресурсов Ближнего Востока и Африки
25 августа 2026
-
Источник изображения: Изображение сгенерировано ИИ
-
Тема:
-
Страна:
Представляется интересным сопоставительный анализ распределения природных ресурсов по странам региона, особенностей их использования различными государствами, а также рассмотрение примеров решения проблем в связи с их критическим недостатком.
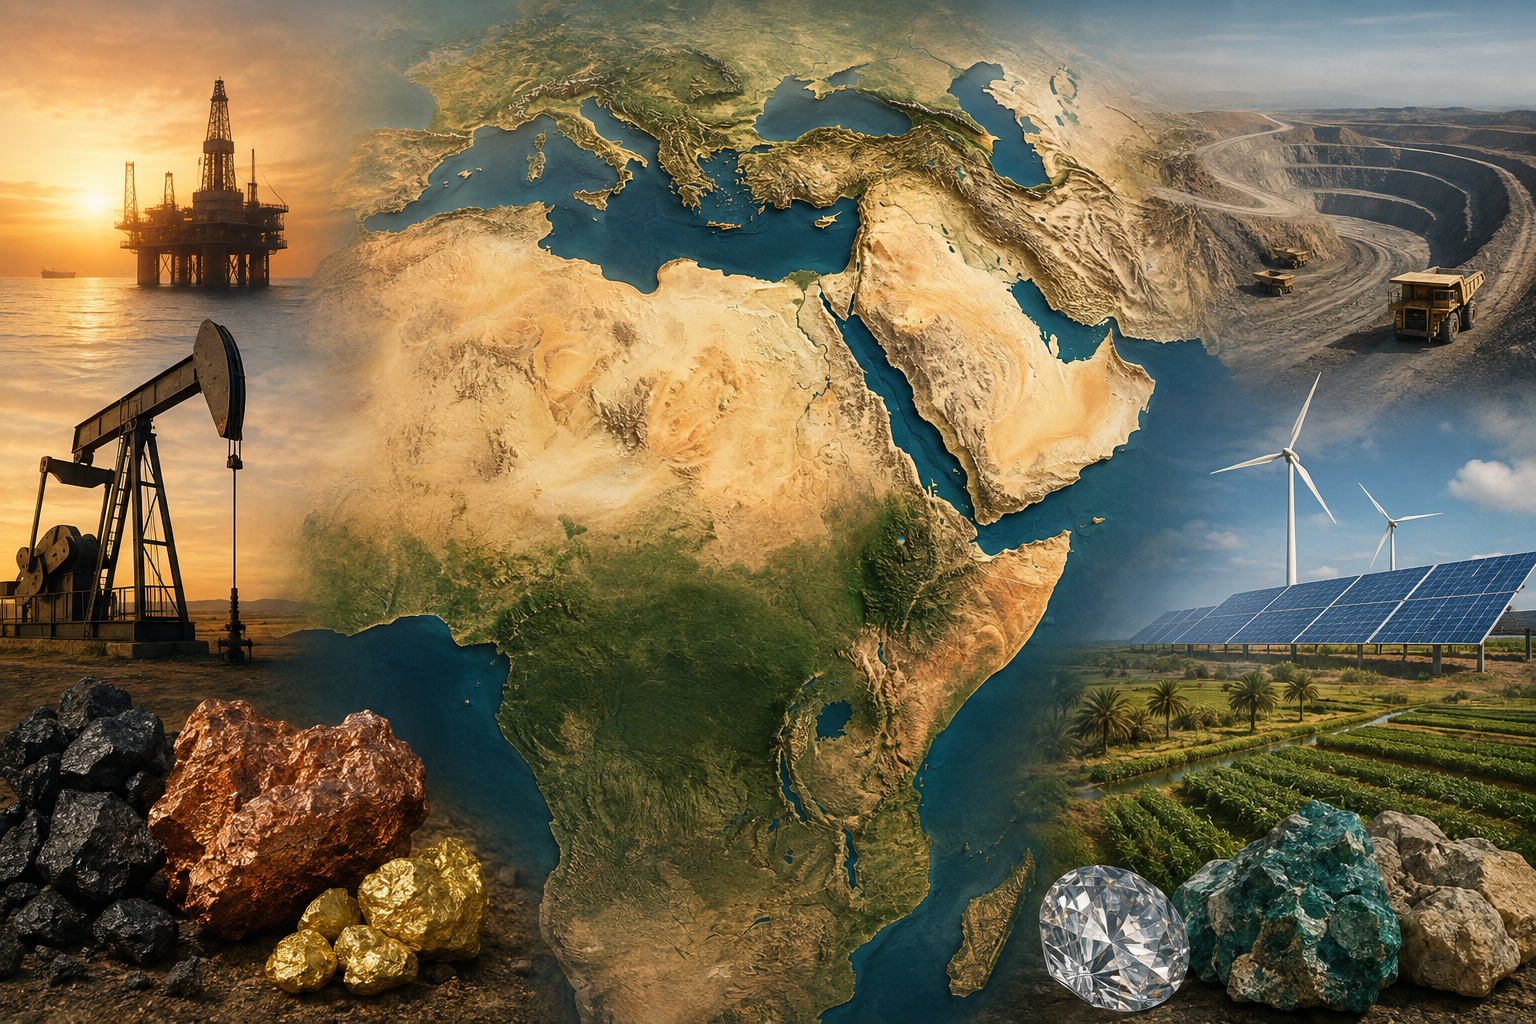
Ближний Восток, Северная и Южная Африка представляют территорию крайностей: гигантские нефтяные месторождения и газовые узлы, крупнейшие в мире фосфатные и платиновые месторождения, одни из самых сухих ландшафтов планеты и береговые линии, богатые рыбой.
Когда люди говорят о природных ресурсах Ближнего Востока и Северной Африки, они обычно имеют в виду одно: нефть. Действительно, этот регион добывает примерно 30% мировой нефти и почти пятую часть природного газа, в основном благодаря производителям из Персидского залива, таким как Саудовская Аравия, Объединенные Арабские Эмираты, Кувейт и Катар. Но реальная картина гораздо сложнее – и во многом более удивительна.
Одни страны расположены в зоне крупных минеральных месторождений, другие окружены морями, кишащими рыбой, а многие сталкиваются с гораздо более базовой проблемой ресурсов – недостатком пресной воды или плодородных земель. То, как эти элементы соотносятся, помогает объяснить, почему одни экономики растут на экспорте, в то время как другие в первую очередь заботятся о продовольствии и воде, а потом – о доходах.
Шесть государств ССАГПЗ – Саудовская Аравия, ОАЭ, Катар, Кувейт, Оман и Бахрейн – вместе обладают одними из крупнейших и самых дешевых в добыче запасов нефти и газа на планете. Только Саудовская Аравия имеет примерно 270 млрд баррелей доказанных запасов нефти, Кувейт – более 100 млрд, а ОАЭ – почти 100 млрд. При текущих темпах добычи эти запасы могут обеспечить мировой спрос на многие десятилетия вперед.
Это изобилие имеет явные экономические последствия. Правительства стран Персидского залива финансируют значительную часть своих бюджетов за счет доходов от нефти и газа. Эти доходы покрывают все – от зарплат в государственном секторе до инфраструктуры, школ и щедрых социальных пособий. Когда цены на нефть растут, фискальные профициты увеличиваются; когда цены падают, бюджеты сужаются и разговоры о диверсификации возвращаются.
Но даже внутри ССАГПЗ есть контрасты. У Бахрейна очень скромные запасы нефти по сравнению с соседями, и он добывает лишь небольшую часть объема производства Саудовской Аравией. В Омане меньше нефти, чем у крупных экспортеров из Персидского залива, но больше газа и минералов, и он инвестировал в логистику и промышленность. Меньшая база ресурсов подтолкнула обе страны больше ориентироваться на ненефтяные секторы, такие как финансы, логистика и туризм.
За пределами Персидского залива Алжир, Ливия и Египет являются тяжеловесами североафриканской нефти и газа. Алжир – крупнейший производитель природного газа в Африке и крупный экспортер в Европу; запасы нефти в Ливии – одни из крупнейших в Африке; Египет превратил недавно открытые офшорные газовые месторождения в растущий экспортный бизнес. Во всех трех случаях углеводороды повлияли на политику, в том числе внешнюю, и экономические успехи и предопределили уязвимость к колебаниям цен и внутренним проблемам, влияющим на производство.
Израиль, напротив, иллюстрирует другой тип энергетической истории. Он почти не добывает нефть, но недавние открытия газа в море, такие как месторождения Тамар и Левиафан, превратили его из импортера газа в регионального поставщика. Израильский газ теперь поддерживает собственную экономику и экспортируется через трубопроводы, которые связывают его с соседями, такими как Египет и Иордания. Для небольшой страны без крупной нефти этот сдвиг снижает энергетическую зависимость и создает новый экспортный поток.
Если нефть – главный ресурс, то вода – это тихий кризис. В регионах Ближнего Востока и Северной Африки проживает около 6% населения мира, при этом менее 2% здешних вод поступает из возобновляемых источников. Это самый засушливый регион в мире, с 12 странами с дефицитом воды – включая Алжир, Бахрейн, Кувейт, Иорданию, Ливию, Оман, Катар, Саудовскую Аравию, Тунис, Объединенные Арабские Эмираты и Йемен.
В среднем население региона получает чуть более 1 100 кубометров возобновляемой воды на человека в год. Для сравнения: мировой средний показатель примерно 7 000–8 500 кубических метров. Ожидается, что эта цифра будет снижаться дальше по мере роста населения и спроса. В Иордании доступность возобновляемой воды на душу населения составляет всего около 60 кубических метров в год – значительно ниже порога в 500 кубических метров, который часто используется для определения абсолютного дефицита воды.
Этот дефицит имеет прямые экономические последствия. Сельское хозяйство, которое во многих странах потребляет более 80% доступной воды, становится все труднее поддерживать. В таких странах, как Марокко, Сирия и Йемен, аграрии используют почти все доступные водные ресурсы.
Контраст очевиден при сравнении карт ресурсов. Саудовская Аравия может выглядеть богатой нефтью, но у нее очень мало пахотных земель и почти нет возобновляемой пресной воды. Иордания зависит от нескольких перегруженных водоносных горизонтов и сокращающейся реки Иордан. Израиль тоже испытывает нехватку воды, но инвестировал в крупные опреснительные установки и современное орошение, превратив дефицит воды в двигатель технологических и политических инноваций.
В Северной Африке больше поверхностных вод, чем в Заливе, особенно в Ниле и некоторых речных системах Марокко и Алжира, но большие участки суши все еще засушливые или полузасушливые. Регион преимущественно пустынен (около 84% его земли), что ограничивает возможности расширения сельскохозяйственных угодий. С 2003 по 2018 г. сельскохозяйственные земли на Ближнем Востоке и в Северной Африке сократились на 2,4%, а население выросло примерно на 35%, что усилило давление на сушу и воду. По данным Всемирного банка, к 2050 г. численность населения увеличится еще на 40%.
Нефть и газ могут доминировать в заголовках, но минералы тихо лежат в основе как местной экономики, так и глобальных цепочек поставок. Марокко – яркий пример. Под его почвой находится примерно 50 млрд метрических тонн фосфатных пород, что составляет около 70% известных мировых запасов. Фосфат является важным компонентом удобрений, что означает, что месторождения Марокко косвенно связаны с мировым производством продуктов питания. Государственная компания OCP Group превратила этот ресурс в огромную экспортную отрасль, сделав Марокко ключевым игроком на мировых рынках удобрений и магнитом для инвестиций в химическую переработку.
Южная Африка, расположенная чуть за традиционной границей Ближнего Востока и Северной Африки, – еще одна минеральная сверхдержава. Ее комплекс Бушвелд содержит около 75% мировых металлов платиновой группы – ключевых компонентов для каталитических нейтрализаторов, водородных топливных элементов и различных высокотехнологичных применений. Данные Геологической службы США показывают, что Южная Африка обеспечивает основную часть мировых запасов металлов платиновой группы и большую долю годового производства. Здесь также есть огромные запасы марганца (в основном металл для производства стали): по оценкам, примерно 70% мировых запасов марганца находится именно здесь.
Эти минералы дают Южной Африке главенствующую роль на мировых рынках горнодобывающей и металлургической промышленности. Несмотря на то что у нее нет нефтяных богатств стран Персидского залива, горнодобывающая промышленность вносит значительный вклад в ВВП и экспортные доходы Южной Африки, формируя ее внешнюю торговую и промышленную базу.
В других регионах Северной Африки и на Ближнем Востоке запасы минеральных руд более скромны, но все же важны. В Алжире и Тунисе есть различные месторождения металлов и неметаллов, хотя они не соответствуют масштабам Южной Африки. Например, в Иордании есть фосфаты и калий, которые больше стимулируют экспорт удобрений и химическую промышленность, чем экспорт сырья.
Ближний Восток и Северная Африка могут выглядеть на карте как пустыня, но вдоль их побережья море рассказывает совсем другую историю. В нескольких местах воды кишат рыбой, превращая длинные берега в ценный, хоть и часто упускаемый из виду природный ресурс.
В Марокко с его длинным атлантическим и средиземноморским побережьем весьма развита рыболовная промышленность. Недавние анализы Продовольственной и сельскохозяйственной организации ООН и академических источников показывают, что Марокко ежегодно производит около 1,4 млн тонн морепродуктов и занимает место ведущего производителя рыбы в Африке и ведущего экспортера рыбы по стоимости. Только сардины составляют более половины всей добычи морепродуктов. Этот стабильный поток рыбы обеспечивает десятки тысяч рабочих мест – от рыболовных бригад до перерабатывающих предприятий, – а также приносит иностранную валюту, диверсифицируя экспортную базу Марокко за пределы фосфатов и сельского хозяйства.
Другие государства Северной Африки, включая Египет, Алжир и Тунис, также получают выгоду от рыболовства, хотя и не в масштабах Марокко. Аквакультура на Ниле и промысел Средиземноморья в Египте способствуют внутреннему продовольственному обеспечению и занятости в сельской местности.
В Восточном Средиземноморье рыболовство менее успешное и более напряженное. Прибрежные страны, такие как Ливан и Сирия, имеют доступ к морским ресурсам, но чрезмерный вылов, загрязнение и, в случае Сирии, войны ограничили их потенциал. Здесь рыболовство играет большую роль в местном продовольствии и служит скорее средством к существованию, чем основным экспортным двигателем.
Один из самых удивительных уроков, полученных при изучении этой карты ресурсов, заключается в том, что изобилие не приводит автоматически к широкому процветанию, а дефицит не обрекает страну на бедность.
Богатые ресурсами экономики, такие как Ливия и Алжир, демонстрируют, как политическая нестабильность, конфликты или проблемы управления могут ослабить выгоды от богатства нефти и газа. Производственные сбои, неравномерное распределение доходов и слабые институты могут оставить граждан с минимальным ощущением теоретического богатства под ногами.
С другой стороны, государства с меньшими традиционными ресурсами научились приспосабливаться. Израиль и Иордания, оба испытывающие дефицит нефти и воды, инвестировали в технологические секторы, услуги и, в случае Израиля, в высокотехнологичное сельское хозяйство и опреснение. Государства Персидского залива с нефтяными богатствами, но ограниченными землями вложили средства в транспортные узлы, туризм, финансы и проекты возобновляемой энергетики, чтобы подготовиться к будущему, в котором ископаемое топливо может играть меньшую роль.
В совокупности Ближний Восток, Северная Африка и Южная Африка образуют регион крайностей: гигантские нефтяные месторождения и газовые узлы, ведущие в мире фосфатные и платиновые месторождения, одни из самых сухих ландшафтов планеты и прибрежные воды, богатые рыбой. Сочетание изобилия и дефицита делает ландшафтную картину региона такой впечатляющей.
Карта природных ресурсов под этими странами и вокруг них – это не просто фон, это одна из главных причин, почему их экономики выглядят так, как выглядят, и почему их будущее будет формироваться не только невидимыми водоносными горизонтами и минеральными пластами, но и нефтяными скважинами, которые долгое время занимают заголовки новостей.
Научно-аналитический портал "Восточная трибуна"
 Некоторые оценки природных ресурсов Ближнего Востока и Африки
 Сможет ли африканское соглашение о свободной торговле выйти на внешний рынок?
 Наступает ли эпоха войны ИИ?
 Перспективы сотрудничества США со странами Африки в области искусственного интеллекта: от конкуренции к стратегическому партнерству